
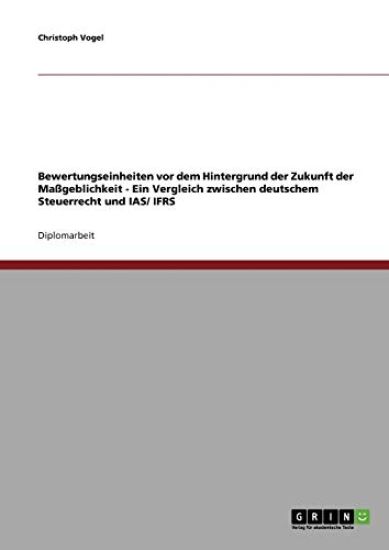
Bewertungseinheiten vor dem Hintergrund der Zukunft der Maßgeblichkeit – hinnat ja saatavuus
Ein Vergleich zwischen deutschem Steuerrecht und IAS/ IFRS
Kirjafiili on kirjojen hintavertailu. Löydä halvin hinta 26 kirjakaupasta. Hintavertailu koskee ISBN-tunnusta 9783638694971 (pokkari).
Kirjan kuvaus
Diplomarbeit aus dem Jahr 2007 im Fachbereich Wirtschaft - Rechnungswesen, Bilanzierung, Steuern, Note: 2,3, Universität zu Köln (Seminar für Allgemeine Betriebswirtschaftslehre und Betriebswirtschaftliche Steuerlehre), Veranstaltung:… Näytä koko kuvaus Piilota kuvaus
Diplomarbeit aus dem Jahr 2007 im Fachbereich Wirtschaft - Rechnungswesen, Bilanzierung, Steuern, Note: 2,3, Universität zu Köln (Seminar für Allgemeine Betriebswirtschaftslehre und Betriebswirtschaftliche Steuerlehre), Veranstaltung: Betriebswirtschaftliche Steuerlehre, 143 Eintragungen im Literaturverzeichnis, Sprache: Deutsch, Abstract: Über den Nutzen von Sicherungsgeschäften mittels Derivaten besteht in der Literatur und der Praxis Einstimmigkeit. Sie sind eine effektive und kostengünstige Möglichkeit Risiken zu reduzieren, Cashflows zu stabilisieren oder Marktpreisrisiken abzusichern. Dies gilt mittlerweile auch uneingeschränkt außerhalb des Finanzsektors. Folglich hat der Einsatz von derivativen Finanzinstrumenten in den letzten Jahren einen ungebremsten Aufschwung erfahren. Dabei werden insbesondere Derivate eingesetzt, um wirtschaftliche Risiken zu kompensieren bzw. zu reduzieren. Die zunehmende Internationalisierung der Rechnungslegung und die Anwendung internationaler Rechnungslegungsstandards in der EU durch die IAS-Verordnung sowie ein mögliches Vordringen der IAS/ IFRS bis in den deutschen Einzelabschluss machen es nötig, sich mit den einschlägigen Regelungen des Hedge- Accounting der IAS/ IFRS zu beschäftigen. Auch steuerlich ist die Bilanzierung von Sicherungsgeschäften von Interesse, da ab dem Veranlagungszeitraum 2006 durch den neu eingefügten ? 5 Abs. 1a EStG die handelsrechtlich vorgenommene Bildung von Bewertungseinheiten für die Steuerbilanz maßgeblich sein soll. Im Rahmen dieser Diplomarbeit gilt es im Zusammenhang mit der Bilanzierung von Sicherungsgeschäften folgende drei Fragen zu beantworten: Frage 1: Bestehen Unterschiede zwischen HGB und IAS/ IFRS bei der Bilanzierung von Sicherungsgeschäften und wenn ja, welche? Frage 2: Wie ist die Neuregelung des ? 5 Abs. 1a EStG zu bewerten, insbesondere auch vor der fraglichen Zukunft des Prinzips der Maßgeblichkeit der Handelsbilanz für die Steuerbilanz? Frage 3: Wie müsste eine Regelung zur Bilanzierung von Sicherungsgeschäften in einem losgelösten, eigenständigen Steuerbilanzrecht ausgestaltet sein, um zum einen die elementaren Besteuerungsgrundsätze zu beachten und zum anderen auch einen zutreffenden Ausweis von Sicherungsgeschäften in der Bilanz sicherzustellen?
Kirjan tiedot
Vertaa kirjan ”Bewertungseinheiten vor dem Hintergrund der Zukunft der Maßgeblichkeit” hintoja
Vertaa tuotteen hintaa ja arvioitua kokonaishintaa toimitettuna. Kaikki hinnat koskevat ISBN-tunnusta 9783638694971.

Booky

Suomalainen

Kansallinen Kirjakauppa

Prisma

Finlandia Kirja

Fantasiapelit

Vinhan kirjakauppa

CDON
Kennys.ie

Kristillinenkirjakauppa.fi
Sacrum

Adlibris

BookOutlet.fi

Kirja.fi

Rosebud
Tälle kirjalle ei ole tällä hetkellä vahvistettua hintaa. Tarkista tilanne myöhemmin uudelleen.
Hintoja ei ole vielä päivitetty.
Hälytys tallennettu!
Ilmoitamme, kun hinta laskee.
Saat sähköpostin, kun hinta laskee asettamaasi rajaan tai sen alle.
Bewertungseinheiten vor dem Hintergrund der Zukunft der Maßgeblichkeit – hintahistoria
Seuraamme kirjan Bewertungseinheiten vor dem Hintergrund der Zukunft der Maßgeblichkeit hintakehitystä kirjakaupoissa. Taulukosta näet viime kuukausien alimmat hinnat.
Alin hinta kauppoittain
Kunkin kaupan alin hinta viimeisten 90 päivän aikana.
Hintahistoriaa ei ole vielä kerätty tälle kirjalle.
Hinnat ilman toimituskuluja.