
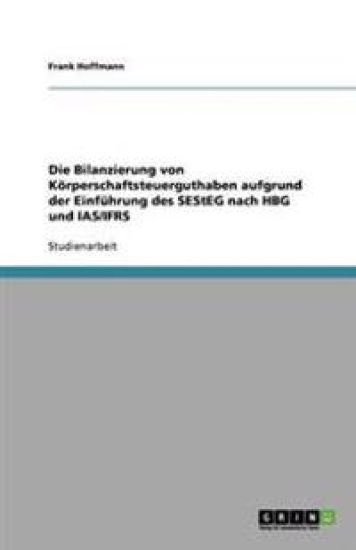
Die Bilanzierung von Koerperschaftsteuerguthaben aufgrund der Einfuhrung des SEStEG nach HBG und IAS/IFRS – hinnat ja saatavuus
Kirjafiili on kirjojen hintavertailu. Löydä halvin hinta 27 kirjakaupasta. Hintavertailu koskee ISBN-tunnusta 9783640147557 (nidottu).
Kirjan kuvaus
Studienarbeit aus dem Jahr 2007 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Private Fachhochschule G ttingen, 27 Quellen im Literaturverzeichnis, Sprache: Deutsch, Abstract: Am 13. Dezember 2006 ist das Gesetz… Näytä koko kuvaus Piilota kuvaus
Studienarbeit aus dem Jahr 2007 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Private Fachhochschule G ttingen, 27 Quellen im Literaturverzeichnis, Sprache: Deutsch, Abstract: Am 13. Dezember 2006 ist das Gesetz ber steuerliche Begleitma nahmen zur Einf hrung der Europ ischen Gesellschaft und zur nderung weiterer steuerrechtlicher Vor-schriften (SEStEG) vom 7. Dezember 2006 in Kraft getreten. Das Gesetz betrifft im Wesentlichen die Neuregelung der steuerlichen Behandlung grenz berschreitender Umstrukturierungsvorg nge. Des Weiteren enth lt es nderungen des Einkommen-, K rperschaft-, Umwandlungs- und Au ensteuergesetzes. Aufgrund der Vielzahl an Neuerungen konzentrieren sich nachfolgende Ausf hrungen auf die nderungen im Bereich der Realisierung von K rperschaftsteuerguthaben. Durch den Wechsel vom Anrechnungs- hin zum Endbesteuerungsverfahren beim An-teilseigner, nach dem so genannten Halbeink nfteverfahren, hat sich das Steuerrecht f r Kapitalgesellschaften grundlegend ge ndert. Beginnend mit dem Veranlagungszeitraum 2001 werden ausgesch ttete und thesaurierte Gewinne einheitlich mit einem Steuersatz von 25 % belegt. Zur vollst ndigen Realisierung des gesamten K rperschaftsteuerguthabens war teil-weise eine detaillierte Aussch ttungsplanung notwendig, da bis zum Jahr 2019 nicht realisierte Guthaben verfallen w ren. Erschwert wurde die Auszahlung bis dato durch ein Moratorium. F r einen bergangszeitraum vom 11. April 2003 bis zum 31. Dezember 2005 war es nach bisherigem Recht nicht m glich, das K rperschaftsteuerguthaben aufgrund des so genannten K rperschaftsteuermoratoriums nach 37 Abs. 2a Nr. 1 KStG a. F. zu realisieren. Nach dessen Auslaufen war eine Realisierung ber ordentliche Gewinnaussch ttungen bzw. vororganschaftliche Mehrabf hrungen bis zu maximal einem Sechstel der Gewinnaussch ttung ― beschr nkt auf 1/14 des noch vorhandenen Guthabens ― m glich. Gesellschaften, welchen die Realisation des K rperschaftsteuerguthabens mitt
Kirjan tiedot
Vertaa kirjan ”Die Bilanzierung von Koerperschaftsteuerguthaben aufgrund der Einfuhrung des SEStEG nach HBG und IAS/IFRS” hintoja
Vertaa tuotteen hintaa ja arvioitua kokonaishintaa toimitettuna. Kaikki hinnat koskevat ISBN-tunnusta 9783640147557.
Hintoja ei päivitetty automaattisesti. Voit hakea ajantasaiset hinnat painamalla Hae hinnat.

Booky

Suomalainen

Kansallinen Kirjakauppa

Prisma

Finlandia Kirja

Fantasiapelit

Vinhan kirjakauppa

CDON

Kustantamo S&S
Kennys.ie

Kristillinenkirjakauppa.fi
Sacrum

Adlibris

BookOutlet.fi

Kirja.fi

Rosebud
Tälle kirjalle ei ole tällä hetkellä vahvistettua hintaa. Tarkista tilanne myöhemmin uudelleen.
Hintoja ei ole vielä päivitetty.
Hälytys tallennettu!
Ilmoitamme, kun hinta laskee.
Saat sähköpostin, kun hinta laskee asettamaasi rajaan tai sen alle.
Die Bilanzierung von Koerperschaftsteuerguthaben aufgrund der Einfuhrung des SEStEG nach HBG und IAS/IFRS – hintahistoria
Seuraamme kirjan Die Bilanzierung von Koerperschaftsteuerguthaben aufgrund der Einfuhrung des SEStEG nach HBG und IAS/IFRS hintakehitystä kirjakaupoissa. Taulukosta näet viime kuukausien alimmat hinnat.
Alin hinta kauppoittain
Kunkin kaupan alin hinta viimeisten 90 päivän aikana.
Hintahistoriaa ei ole vielä kerätty tälle kirjalle.
Hinnat ilman toimituskuluja.