
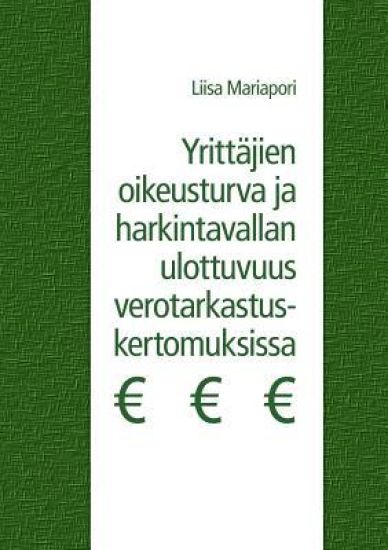
Yrittäjien oikeusturva ja harkintavallan ulottuvuus verotarkastuskertomuksissa – hinnat ja saatavuus
Kirjafiili on kirjojen hintavertailu. Löydä halvin hinta 26 kirjakaupasta. Hintavertailu koskee ISBN-tunnusta 9789523398177 (pokkari).
Kirjan kuvaus
Veronormien asetannassa korostetun laillisuuden periaatteen sisältönä on vaatimus, jonka mukaan verosta on säädettävä lailla. Oikeusvaltioperiaate pitää sisällään ajatuksen, että kansalaisilla on myös oikeuksia suhteessa valtioon.… Näytä koko kuvaus Piilota kuvaus
Veronormien asetannassa korostetun laillisuuden periaatteen sisältönä on vaatimus, jonka mukaan verosta on säädettävä lailla. Oikeusvaltioperiaate pitää sisällään ajatuksen, että kansalaisilla on myös oikeuksia suhteessa valtioon. Perustuslain 80 §:n mukaan yksilön menettelylliset oikeudet ja velvollisuudet edellyttävät laintasoista sääntelyä. Valtio ei siis voi kohdella kansalaisiaan mielivaltaisesti, vaan sen on noudatettava tiettyjä, yleisesti hyväksyttyjä oikeusperiaatteita. Oikeusvaltioperiaatteen toimivuus testataan verotuksen kentällä ehkä useammin kuin millään muulla oikeuselämän alueella . Verotus on viranomaistoimintaa, josta säädetään verotusmenettelylaissa, ennakkoperintälaissa ja arvonlisäverolaissa. Muissakin verolaeissa on veron valvontaa koskevia säännöksiä. Hyvän verotarkastustavan mukaan pyritään tarkastuksen kulun mukaisessa järjestyksessä yleisesti ja tiivistetysti ilmaisemaan hyvään verotarkastusmenettelyyn kuuluvat asiat. Verotarkastajan on toimittava huolellisesti ja puolueettomasti. Tarkastajan on perustettava ratkaisuehdotuksensa ja johtopäätöksensä tosiasioihin. Verotarkastaja vastaa ensisijaisesti siitä, että tarkastuskertomukseen on merkitty kaikki asiaan vaikuttavat tiedot oikein ja riittävässä määrin. Verolainsäädäntöömme ei sisälly säännöksiä verotarkastuskertomuksen arvosta näyttönä tai todisteena. Verotarkastuskertomuksella on viranomaisselvityksen asema, mutta ilman sellaista todistusvoimaa, että sitä voitaisiin sellaisenaan käyttää näyttönä yrityksiä vastaan . Verotarkastuskertomuksissa tulisi esittää tosiseikat ja verosäännösten soveltaminen huolellisesti ja tasapuolisesti. Jälkiverotusesitys ja veronoikaisu verovelvollisen vahingoksi pitäisivät sekä oikeudellisesti että tosiseikkojen osalta perustella niin, että sen perusteella voitaisiin tehdä päätös ilman lisäselvityksiä. Verotarkastuskertomusta, joka on sekava, yksipuolinen ja perusteluiltaan heikkotasoinen, ei saa käyttää näyttönä verovelvollista vastaan siitäkään huolimatta, että se on tehty virkavastuulla. Verotarkastuskertomusten laatutaso on ollut vaihteleva, toteaa verotuksen oikeusturvatyöryhmä muistiossaan ja sitä se on tutkimukseni mukaan edelleenkin. VMA 2-4 §:ssä säädetään verotarkastusmenettelystä, verotarkastuksessa esitettävästä aineistosta ja omaisuudesta sekä verotarkastuksen suorittamispaikasta. VML 14.3 §:n mukaan verotarkastuksessa noudatettavasta menettelystä sekä esitettävästä aineistosta ja omaisuudesta säädetään tarkemmin asetuksella.
Kirjan tiedot
Vertaa kirjan ”Yrittäjien oikeusturva ja harkintavallan ulottuvuus verotarkastuskertomuksissa” hintoja
Vertaa tuotteen hintaa ja arvioitua kokonaishintaa toimitettuna. Kaikki hinnat koskevat ISBN-tunnusta 9789523398177.


Booky

Kansallinen Kirjakauppa

Finlandia Kirja

Fantasiapelit

CDON

BoD Kirjakauppa
Kennys.ie

Kristillinenkirjakauppa.fi
Sacrum

Adlibris

BookOutlet.fi

Kirja.fi

Rosebud
Tälle kirjalle ei ole tällä hetkellä vahvistettua hintaa. Tarkista tilanne myöhemmin uudelleen.
Hinnat päivitetty 31.01. klo 19:02
Hälytys tallennettu!
Ilmoitamme, kun hinta laskee.
Saat sähköpostin, kun hinta laskee asettamaasi rajaan tai sen alle.
Yrittäjien oikeusturva ja harkintavallan ulottuvuus verotarkastuskertomuksissa – hintahistoria
Seuraamme kirjan Yrittäjien oikeusturva ja harkintavallan ulottuvuus verotarkastuskertomuksissa hintakehitystä kirjakaupoissa. Taulukosta näet viime kuukausien alimmat hinnat.
Alin hinta kauppoittain
Kunkin kaupan alin hinta viimeisten 90 päivän aikana.
Hintahistoriaa ei ole vielä kerätty tälle kirjalle.
Hinnat ilman toimituskuluja.