
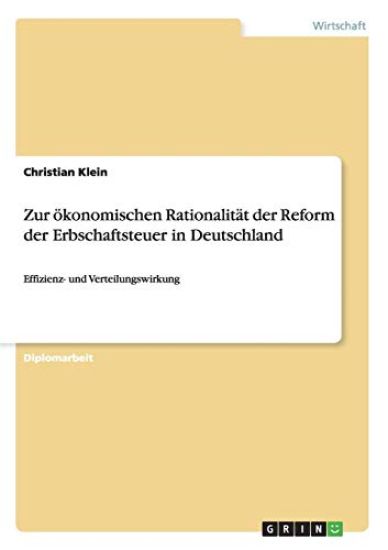
Zur ökonomischen Rationalität der Reform der Erbschaftsteuer in Deutschland – hinnat ja saatavuus
Effizienz- und Verteilungswirkung
Kirjafiili on kirjojen hintavertailu. Löydä halvin hinta 27 kirjakaupasta. Hintavertailu koskee ISBN-tunnusta 9783640368693 (pokkari).
Kirjan kuvaus
Diplomarbeit aus dem Jahr 2008 im Fachbereich Wirtschaft - Volkswirtschaftslehre, Note: 2,7, Ruprecht-Karls-Universit t Heidelberg (Alfred-Weber-Institut), Veranstaltung: Finanzwissenschaft, Sprache: Deutsch, Abstract: Nothing is certain… Näytä koko kuvaus Piilota kuvaus
Diplomarbeit aus dem Jahr 2008 im Fachbereich Wirtschaft - Volkswirtschaftslehre, Note: 2,7, Ruprecht-Karls-Universit t Heidelberg (Alfred-Weber-Institut), Veranstaltung: Finanzwissenschaft, Sprache: Deutsch, Abstract: Nothing is certain but death and taxes" (1)Nichts ist sicher, au er Tod und Steuern, sagt ein amerikanischer Volksmund. Und es stimmt. Schon in der fr hen Menschheitsgeschichte wurden Steuern erhoben um Kriege zu finanzieren, oder einfach nur um des Kaisers Verm gen aufzubessern. Nur wie sieht es mit Steuern auf den Tod aus? Hier sind sich die Menschen nur einig, dass der direkte Tod nicht besteuerbar ist. Nur bei der Erhebung der Steuer auf den Nachlass des Toten besteht Uneinigkeit. So erheben manche L nder eine Erbschaftsteuer andere jedoch nicht bzw. r cken allm hlich davon ab. Auch in Deutschland wird immer wieder gefordert, dass die Erbschaftsteuer abgeschafft werden solle. Sie sch dige die vielen Familienbetriebe mittelst ndiger Unternehmen und belaste zudem das vom Erblasser schon versteuerte Verm gen. Trotz alledem findet die Abschaffung der Erbschaftsteuer in Deutschland keine Mehrheit. Die Frage, die sich nun aus konomischer Perspektive stellt ist, wie die Erbschaftsteuer und insbesondere auch die Reform nun auch aus effizienzpolitischer Sicht zu bewerten ist. Somit muss erst die Frage gekl rt werden, wie stark eine Erbschaftsteuer das Verhalten eines Individuums beeinflusst, m glicherweise auch verzerrt. Zudem stellt sich die Frage, ob es eine optimale Erbschaftsteuer gibt und wenn ja, wie diese aussieht. Ebenso stellt sich aus verteilungspolitischer Sicht die Frage, welche Argumente f r und wider eine Besteuerung von Erbschaften sprechen. Dabei muss unterschieden werden zwischen denen, die nur von politischer Natur sind und denen, die wirklich gerechtfertigt und somit als ungerecht empfunden werden. Letztere m ssen dabei ebenso wie die effizienzpolitische Sicht ber cksichtigt werden und Einzug in eine optimale Erbschaftsteuer finden.
Kirjan tiedot
Vertaa kirjan ”Zur ökonomischen Rationalität der Reform der Erbschaftsteuer in Deutschland” hintoja
Vertaa tuotteen hintaa ja arvioitua kokonaishintaa toimitettuna. Kaikki hinnat koskevat ISBN-tunnusta 9783640368693.
Hintoja ei päivitetty automaattisesti. Voit hakea ajantasaiset hinnat painamalla Hae hinnat.

Booky

Suomalainen

Kansallinen Kirjakauppa

Prisma

Finlandia Kirja

Fantasiapelit

Vinhan kirjakauppa

CDON

Kustantamo S&S
Kennys.ie

Kristillinenkirjakauppa.fi
Sacrum

Adlibris

BookOutlet.fi

Kirja.fi

Rosebud
Tälle kirjalle ei ole tällä hetkellä vahvistettua hintaa. Tarkista tilanne myöhemmin uudelleen.
Hintoja ei ole vielä päivitetty.
Hälytys tallennettu!
Ilmoitamme, kun hinta laskee.
Saat sähköpostin, kun hinta laskee asettamaasi rajaan tai sen alle.
Zur ökonomischen Rationalität der Reform der Erbschaftsteuer in Deutschland – hintahistoria
Seuraamme kirjan Zur ökonomischen Rationalität der Reform der Erbschaftsteuer in Deutschland hintakehitystä kirjakaupoissa. Taulukosta näet viime kuukausien alimmat hinnat.
Alin hinta kauppoittain
Kunkin kaupan alin hinta viimeisten 90 päivän aikana.
Hintahistoriaa ei ole vielä kerätty tälle kirjalle.
Hinnat ilman toimituskuluja.