Kirjojen hintavertailu – 12 903 724 kirjaa ja 27 kauppaa

Kirjailija

Jan Kellgren

Kirjat ja teokset yhdessä paikassa: 7 kirjaa, julkaisuja vuosilta 2010–2025, suosituimpiin kuuluu Tilläggsskattelagen. Vertaile teosten hintoja ja tarkista saatavuus suomalaisista kirjakaupoista.

7 kirjaa

Kirjojen julkaisuvuodet: 2010–2025.

Tilläggsskattelagen

Tilläggsskattelagen

Anders Bengtsson; Klas Innerstedt; Jan Kellgren; Peter Nilsson

Norstedts Juridik
2025
nidottu
Den nyligen införda lagen om tilläggsskatt utgör en betydelsefull komponent i systemet för beskattning av större företag. Tilläggsskatten ska säkerställa att företagen betalar en skälig andel skatt oavsett var i världen de är verksamma och utgör ett globalt krafttag mot skatteplanering och skatteundandraganden. De nya reglerna för med sig viktiga skattekonsekvenser, omfattande administrativt arbete, påtagliga sanktioner och en rejäl dos tolkningsproblem och därmed rättsosäkerhet, samt många olika nyheter med avseende på både beskattnings- och tillämpningsprinciper. Tilläggsskattelagen är i många stycken mycket svår att förstå och tillämpa. Detta är den första och enda boken om tilläggsskatten i Sverige. Här presenteras, med talrika exempel, huvuddragen i tilläggsskattelagen och metoden för att arbeta med tilläggsskattefrågor. Boken riktar sig till företagsledningar, skattepraktiker och studenter på fördjupningskurser i företagsbeskattning och torde vara oumbärlig för alla som vill förstå principerna för beskattningen av större företag.
Normativt uppdrag : om rättskunnigas normativa ställningstaganden, särskilt utanför rättstillämpningen - hållbarhet, etik, ekonomi, rätt
Den som gör en normativ utsaga anger en rekommendation som hen anser bör följas. Normativa ställningstaganden, och de resonemang som stödjer dem, är en del av många juristers vardag, men dessa frågor har inte i tillräcklig mån varit föremål för undervisning eller behandlats i läroböcker. Ändå är de både viktiga och svåra! Det handlar om val, moral, insikt, struktur, tydlighet och ansvarstagande i allt från rättspolitisk argumentation och rättstillämpning till företagens val av organisation och affärsmetoder. Om företagsetik. Om rationell argumentation. Om juristrollen! Om hur du själv lyckas med ett normativt resonemang, i olika sammanhang där en jurist kan hamna! Boken handlar om vad du kan behöva beakta, och hur, när du som juriststudent eller ung jurist normativt tar ställning i olika, verkliga eller hypotetiska, situationer. Den tar vid där entydiga direktiv och hänvisningar till rättskällor och rättskälleläran inte ger svaret, vilket är ofta – och naturligtvis väldigt ofta när uppgiften inte avser rättstillämpning. Boken lämpar sig för utbildningsinslag som tar sikte på ansvar, moral, kritisk reflektion och hållbarhetsfrågor i juridiska sammanhang. Man kan mycket väl också, oavsett ålder och position, läsa boken utifrån ett personligt intresse för de eviga frågorna om vad som är rätt beslut och hur vi finner vägen dit. Denna andra upplaga har utvecklats i ett stort antal detaljer, men följer upplägget från den, snabbt slutsålda, första upplagan. Jan Kellgren är professor i skatterätt vid Linköpings universitet och affilierad professor i samma ämne vid Örebro universitet. Han har publicerat talrika vetenskapliga arbeten och läroböcker om bl.a. skatterätt, redovisningsrätt, rättstänkande, juridisk pedagogik och proaktiv rättsanvändning.
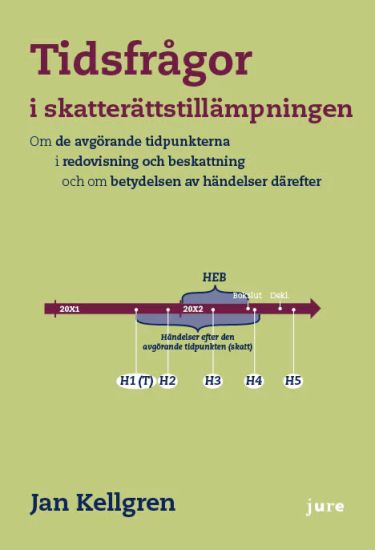
Tidsfrågor i skatterättstillämpningen – Om de avgörande tidpunkterna i redovisning och beskattning och om betydelsen av händelser därefter
Det är för en korrekt rättstillämpning nödvändigt att fastställa per vilken tidpunkt (eller period) de förhållanden som beskrivs i rättsreglerna ska vara uppfyllda, för att regeln ska tillämpas. Detta är frågan om var den avgörande tidpunkten är placerad, enligt respektive regel och i respektive fall. Det saknas emellertid oftast särskild reglering om var den avgörande tidpunkten ligger i olika skattefrågor. Den avgörande tidpunkten måste då fastställas genom tolkning, där flera ändamål är relevanta. Hur nämnda tolkning ska göras i redovisningen och företagsbeskattningen är den ena huvudfrågan i denna bok. När den avgörande tidpunkten väl är klarlagd aktualiseras frågan vilken betydelse händelser efter denna tidpunkt eventuellt har, för de aktuella bedömningarna. Det är den andra huvudfrågan i denna bok. Inom redovisningsrätten finns särskilda regler om denna företeelse; reglerna om Händelser efter balansdagen. Inkomstskattelagen saknar motsvarande reglering, men händelser efter den avgörande tidpunkten kan ändå få stor betydelse. De frågor som här utreds är både praktiskt och principiellt viktiga. Inte minst är de relevanta för förutsebarheten i beskattningen och vid skatteprocesser, i och med att de påverkar både vad som ska bevisas och vilket bevismaterial som därvid kan användas. I boken diskuteras t.ex. transaktionskedjebedömningar och eftersyn i relation till legalitetsprincipen och förutsebarheten i beskattningen. Någon liknande undersökning har inte tidigare gjorts i Sverige. Jan Kellgren är jur.dr. i finansrätt, docent i affärsrätt och biträdande professor i skatterätt vid Linköpings universitet. Han har publicerat en rad vetenskapliga arbeten om bl.a. företagsbeskattning och redovisningsrätt och metoder för lagtolkning och han undervisar i bl.a. skatterätt, redovisningsrätt och associationsrätt.
Om kampen mot skattefusk : i första hand avseende kontantbranscherna
I denna nyskrivna bok belyser författarna centrala möjligheter och svårigheter avseende motverkande av skattefusk, med fokus på näringsverksamhet och då särskilt på de s.k. kontantbranscherna. Perspektivet i boken är i första hand rättsligt, men här finns också betydande tvärvetenskapliga inslag. Såväl nuvarande skatteregler och skattekontroll som möjlig framtida inriktning på skattekontrollen och på de materiella och processuella skattereglerna diskuteras. Målet med framställningen är att ge en överblick över centrala spörsmål och dilemman rörande skattebrottsbekämpning, att ge några förslag inom området samt att stimulera till debatt. Boken kan användas inom t.ex. juridisk och kriminologisk utbildning. Jan Kellgren är jur.dr. i finansrätt och docent i affärsrätt vid Linköpings universitet, där han är forskningsledare för ämnet affärsrätt. Han har publicerat en rad vetenskapliga arbeten om bl.a. företagsbeskattning och redovisningsrätt och han undervisar i skatterätt, redovisningsrätt och associationsrätt. Emilia Rosenlöf har en masterexamen i affärsjuridik från Linköpings universitet. Hennes masteruppsats berör problemet med skatteundandraganden i kontantbranscherna. Efter avslutade studier anställdes hon av Motala kommun.
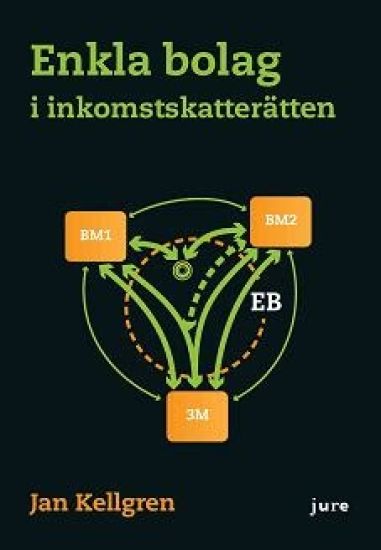
Enkla bolag i inkomstskatterätten

Enkla bolag i inkomstskatterätten

Jan Kellgren

Jure Förlag
2014
nidottu
Samarbeten i olika former är mycket vanliga i näringslivet. Inte sällan sker samverkan inom ramen för enkla bolag (som dock kan ha getts en annan beteckning). Det kan t.ex. vara fråga om byggprojekt, filmskapande, produktutveckling, finans- och försäkringsverksamhet eller gruvdrift, likaväl som mer småskaliga och avgränsade, mer eller mindre långsiktiga, verksamheter. I denna bok belyses det inkomstskatterättsliga rättsläget avseende näringsverksamhet bedriven inom ramen för enkla bolag. Dessa frågor får betydelse för en stor mängd samarbeten. Samtidigt är rättsläget i många hänseenden oklart och otillräckligt belyst. Ämnet är därmed angeläget. Här behandlas bl.a. vilka transaktioner, tillgångar och skulder som ska anses ha anknytning till enkla bolag; skatterättsliga principer för resultatfördelning mellan bolagsmän; skatteeffekter när enkla bolag byggs upp; de enkla bolagens betydelse för tillgångsvärdering; skatteffekter vid handel inom ramen för enkla bolag samt de enkla bolagens ställning i omstruktureringssammanhang. Boken rör primärt enkla bolag, men framställningen kan i flera hänseenden ge ledning också för beskattning vid likartade samarbetsformer. Föreliggande bok är en av två slutrapporter i ett forskningsprojekt om enkla bolag. Här behandlas i första hand inkomstskatterättsliga frågor men också talrika redovisningsfrågor. Den andra rapporten, Jacobson, Enkla bolag: En splittrad företeelse (Jure 2014), är inriktad på civilrättsliga frågor och då ur ett rättsjämförande perspektiv. Jan Kellgren är jur.dr. i finansrätt och docent i affärsrätt vid Linköpings universitet, där han är forskningsledare för ämnet affärsrätt. Han har publicerat en rad vetenskapliga arbeten om bl.a. företagsbeskattning och redovisningsrätt och han undervisar i skatterätt, redovisningsrätt och associationsrätt.
Vänbok till Ingrid Arnesdotter : uppsatser i affärsrättsliga frågor och om utbildning i affärsrätt

Vänbok till Ingrid Arnesdotter : uppsatser i affärsrättsliga frågor och om utbildning i affärsrätt

Jan Kellgren; Jan Andersson; Emil Elgebrant; Anders Heiborn; Georg Hellgren; Anders Holm; Elif Härkönen; Herbert Jacobson; Johannes Lerm; Andreas Norlén; Monica Persson; Johanna Schiratzki; Ann-Christine Petersson-Hjelm; Åsa Skoglund; Harald Ullman; Karin Wallin-Norman; Li Westerlund; Åsa Åslund

Jure Förlag
2012
nidottu
Ur förordet: Med anledning av att Ingrid Arnesdotter blivit pensionär vill vi, några av hennes juristvänner som arbetar eller har arbetat vid Linköpings universitet, fira henne med en liten skrift. Många fler är förstås de forskare, lärare och studenter som under åren fått del av Ingrids stora skarpsinne, energi, planeringsförmåga och villighet att lämna kloka råd i forsknings- och undervisningsfrågor. Hennes talang för att tänka nytt och genomföra dessa idéer är kanske den egenskap vi som arbetat nära henne – Sveriges första professor i affärsrätt och Linköpings universitets första professor i juridik – mest har beundrat. Det tydligaste resultatet av denna egenskap är de två affärsjuridiska programmen här vid Linköpings universitet. De hade varken funnits eller blivit sådana framgångar utan Ingrids högst betydande insatser. Att Ingrid vid sidan av att vara juris doktor också är ekonom (Handelshögskolan i Göteborg) och har arbetat som chefsjurist på bank (Sparbanksvärlden) har med all säkerhet präglat hennes sätt att verka i den akademiska världen, inte minst uttryckt i ett i hög grad proaktivt perspektiv på rätten och i hennes nydanande forskning kring moderna betalningsmetoder. Egentligen känns det paradoxalt att skriva förordet till en sådan här bok just nu, för Ingrid arbetar oförtrutet vidare för forskning och undervisning här vid universitetet. Och får vi som vi önskar, fortsätter hon med det länge till! Jan Kellgren och redaktionskommittén Innehåll: Produkt, utbud och efterfrågan – ett tema och en policy för bolagsrättslig lagstiftningsteknikJan Andersson Mervärdesskatterättslig klassificeringsproblematik ställs på sin spets vid transaktioner av utsläppsrätter och elcertifikatEmil Elgebrant Absolut prejudikatsplikt och förutsebarhet – nödvändiga ingredienser för rättssäkerhet? Anders Heiborn Från JÖK till Affärsjuridiska program – om juridikämnets framväxt vid Linköpings universitet Georg Hellgren Något om skadestånd för skador orsakade av häst Anders Holm Amerikansk övervakning av europeiska värdepappersmarknader – särskilt om tillämpningen av rule 10 (b) 5 efter Dodd-Frank ActElif Härkönen Preskription – ett rättsligt institut med ett eget liv? Herbert Jacobson På vilka sätt behöver den som upprättar eller granskar årsredovisningar kunna juridik? Jan Kellgren Einführung in das schwedische Kartellrecht mit VertiefungshinweisenJohannes Lerm Att hantera omständigheterAndreas Norlén Dold samäganderätt till fast egendom – kan anspråket preskriberas? Monica Persson Välfärdsrättens tillkomstJohanna Schiratzki och Ann-Christine Petersson Hjelm Om skillnader mellan att undervisa universitetsstudenter respektive kursdeltagare från näringslivetÅsa Skoglund Entreprenörens ansvar och försäkringsplikt enligt byggsektorns avtal AB 04 i fråga om skada som inträffar under entreprenadtiden. Harald Ullman PengarKarin Wallin- Norman Patent Infringement – Reliance on the Safe Harbor Exception Does Not Ensure a Free Ride Prior to Regulatory ApprovalLi Westerlund Allemansrätten och bärplockning i kommersiella sammanhangÅsa Åslund
Momsskyldighet i särskilda fall: handelsbolag, enkla bolag, konkursbon, dödsbon och förmedlare m.fl. - En problematisering av sjätte kapitlet mervärdeskattelagen med förslag de lege ferenda
Reglerna om skattskyldighet i särskilda fall i 6 kap. mervärdesskattelagen (ML) – som rör bl.a. enkla bolag, partrederier, konkursbon, dödsbon och kommissionärer – har ändrats en del sedan de introducerades när mervärdesskatten infördes i Sverige 1969. Det har också tillkommit många nya regler i ML som är av betydelse för kapitlets funktion och ändamålsenlighet. Reglerna i 6 kap. är på flera sätt problematiska och dessutom knapphändigt uppmärksammade i doktrin och praxis. I boken görs en genomgång av dessa reglers förhållande till regler som har införts i mervärdesskattelagen efter Sveriges EU-inträde 1995; framför allt till registrering av s.k. mervärdesskattegrupper och till regler i det mervärdesskattedirektiv som ska vägleda tolkning och tillämpning av alla regler i mervärdesskattelagen. Vidare undersöks också reglernas förhållande till den nya kommissionslagen från 2009 och till annan relevant lagstiftning, bl.a. bokföringslagen och lagen om handelsbolag och enkla bolag. Reglerna problematiseras och olika tolkningar diskuteras. Ett viktigt inslag i framställningen är diskussionen de lege ferenda. En ambition är här att renodla ML genom att rensa i en oansad samling regler från olika tidsperioder – i stället för att bygga på ytterligare fler lager av komplexitet. En fråga som, i linje med nämnda ambition, diskuteras ingående är om det överhuvudtaget finns anledning att ha kvar de särskilda bestämmelserna 6 kap. ML. Här förordas att flera regler helt utmönstras och att de återstående överförs till 4 kap. ML och omformuleras under yrkesmässighetsbegreppet. Självfallet är också EU-rättskonformitet ett viktigt mål för analysen, inte minst då vissa av bestämmelserna i 6 kap. faktiskt är av så tidigt datum att de har överförts till den svenska momslagstiftningen från 1960 års regler om allmän varuskatt. Därutöver beaktas naturligtvis olika praktiska och bevismässiga/processuella faktorer. Slutsatsen är att 6 kap. ML inte bör finnas kvar. Boken bör vara av intresse för alla med teoretiska eller praktiska intressen för mervärdesskatten. Inte minst bör den kunna komma till nytta för den pågående reformeringen av den svenska momsen.