Kirjojen hintavertailu – 12 903 725 kirjaa ja 27 kauppaa

Kirjailija

Mats Höglund

Kirjat ja teokset yhdessä paikassa: 6 kirjaa, julkaisuja vuosilta 2004–2026, suosituimpiin kuuluu Lantmäteriet och Karl XI:s reduktion: Statsförvaltningens utveckling under 1600-talets slut. Vertaile teosten hintoja ja tarkista saatavuus suomalaisista kirjakaupoista.

6 kirjaa

Kirjojen julkaisuvuodet: 2004–2026.

Lantmäteriet och Karl XI:s reduktion: Statsförvaltningens utveckling under 1600-talets slut

Lantmäteriet och Karl XI:s reduktion: Statsförvaltningens utveckling under 1600-talets slut

Martin Andersson; Björn Asker; Annika Björklund; Lisa-Maria Cambladh; Mats Höglund; Kristofer Jupiter; Olof Karsvall; Jesper Larsson; Ingvar Lindqvist; Bo Lundström; Haik Thomas Porada; Cristina Prytz; Clas Tollin; Göran Ulväng; Anders Wästfelt

Kungl. Vitterhetsakademien
2026
nidottu
I Lantmäteriet och Karls XI:s reduktion bidrar geografer, historiker och en konstvetare med perspektiv på utvecklingen av Sveriges lantmäteri och statsförvaltning i slutet av 1600-talet. Här ryms detaljerade studier av storskalig geometrisk och småskalig geografisk kartläggning samt analyser av breda politiska förändringar under en formativ fas i statsförvaltningens historia. Tillsammans synliggör forskarna hur lantmäteriet, som hade startats 1628, under det sena 1600-talet kom att bli ett modernt och effektivt instrument för hantering av ägoregleringar och skattereduktion. I ett politiskt landskap, präglat av Karl XI, skiftade maktbalansen mellan frälset, kronan och skattebönderna. Reduktionskarteringarna stärkte kronans intressen och minskade högadelns inflytande. *** This anthology comprises 14 chapters that expand our understanding of a formative phase in the development of Sweden’s land surveying and state administration in the late 17th century. The contributions range from detailed studies of large-scale geometric and smallscale geographic maps to analyses of broader political transformations. Following Gustav II Adolf’s distribution of estates and declining tax revenues, survey activity declined around 1650 but was vigorously resumed under Karl XI, when the Reduction demanded extensive mapping of noble and Crown estates, soldiers’ crofts, forests and commons. In a political landscape marked by absolutism and shifting balances of power between the nobility, the crown and freeholders, mapping strengthened the state’s interests and reduced the old nobility’s influence. Taken together, the volume shows how an initially vague defined project evolved into a modern, legally effective instrument that laid the groundwork for later land enclosure, land reforms and a more efficient state administration.
Dokumentation av internprissättning – med inriktning på land-för-land-rapportering
Internprissättning är en metod för att bestämma priset på varor och tjänster mellan närstående företag, t.ex. inom en multinationell koncern. Internprissättning är ett viktigt styrmedel såväl ur ett företagsperspektiv som i skattesammanhang. Den svenska korrigeringsregeln enligt 14 kap. 19–20 §§ inkomstskattelagen innebär förenklat att resultatet mellan två närstående näringsidkare kan justeras om det avviker från vad som avtalats mellan sinsemellan oberoende näringsidkare, den s.k. armlängdsprincipen. Dokumentationsskyldigheten för internprisöverlåtelser infördes i Sverige 2007, men fanns i praktiken dessförinnan. På senare år har kampen mot oönskad skatteplanering, ibland kallad aggressiv skatteplanering, intensifierats. Detta har lett till ett unikt internationellt samarbete på skatteområdet genom OECD/G20:s projekt BEPS (Base Erosion and Profit Shifting). Ett viktigt verktyg i kampen mot oönskad skatteplanering utgör dokumentationen av internpriser och land-för-land-rapporteringen. Grunden för de svenska bestämmelserna om land-för-land-rapportering utgör OECD:s folkrättsliga avtal samt EU:s direktiv. Anhängare till land-för-land-rapporteringen anser att den utgör en nödvändig informationskälla för korrekt beskattning, medan kritiker anser att den är rättsosäker samt skapar onödiga merkostnader och skattetvister. I boken analyseras de svenska bestämmelserna för dokumentation av internprissättning och land-för-land-rapportering. Några viktiga frågor som diskuteras är om land-för-land-rapporteringen uppfyller sitt syfte att motverka oönskad skatteplanering, d.v.s. nyttan med rapporteringen, och om den kan anses vara proportionell med tanke på kostnad och utfall. Mats Höglund är docent i finansrätt vid Karlstads universitet. Han disputerade 2008 med doktorsavhandlingen Taxeringsrevision – ur ett rättssäkerhetsperspektiv och har sedan tidigare en jur.lic.-examen genom avhandlingen Anstånd med betalning av skatt. Båda avhandlingarna är utgivna på Jure förlag.
Preskription av skattefordringar

Preskription av skattefordringar

Mats Höglund; Marie Karlsson-Tuula; Ylva Larsson; Nils-Bertil Morgell

Norstedts Juridik AB
2019
nidottu
Preskription av skattefordran innebär att staten förlorar sin rätt att kräva ut sin fordran och att någon åtgärd för att få betalt för denna inte får göras. Detta är av stort intresse för såväl staten som den skattskyldige. Staten riskerar att förlora stora skatteintäkter om preskriptionsreglerna är alltför generöst utformade. Men om reglerna verkar alltför ensidigt till statens fördel riskerar den skattskyldige att drabbas av oproportionerligt hårda ekonomiska påföljder som i värsta fall kan försätta honom i konkurs eller medföra andra irreparabla skador. Boken behandlar framför allt preskription av skattefordringar, men även andra viktiga näraliggande områden som misstagsbetalning (condictio indebiti) till skattekonton och preklusion tas upp. Boken vänder sig såväl till praktiskt verksamma ekonomer och jurister som till studenter.
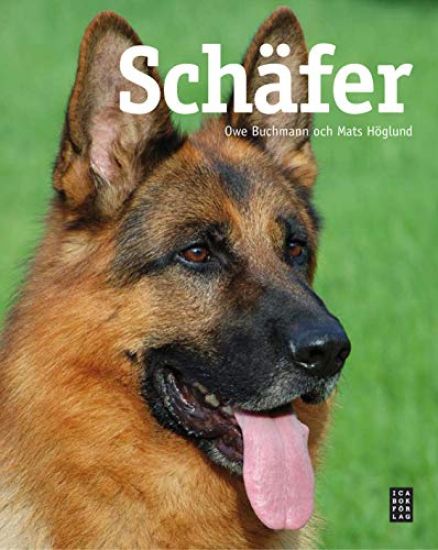
Schäfer

Schäfer

Mats Höglund; Owe Buchmann

Ica Bokförlag
2010
sidottu
Trogen hund i människans tjänst I Sverige har schäfern sedan länge befäst sin position som den mest populära hundrasen, och samma utveckling kan vi se i en lång rad andra länder. I sitt hemland Tyskland intar schäferhunden en särställning jämfört med övriga raser. Den starka fysiken och de goda dressyregenskaperna har gjort schäfern särskilt användbar som bruks- och tjänstehund. Den utbilda
Taxeringsrevision - ur ett rättssäkerhetsperspektiv
Skatteverket har olika utredningsmöjligheter, alltifrån muntliga förfrågningar till taxeringsrevision och tvångsåtgärder. Taxeringsrevision är ingripande ur integritetssynpunkt, varför behovet av klara och tydliga rättsregler är stort. En viktig skillnad mellan taxeringsrevision och tvångsåtgärder är att den förstnämnda skall bedrivas i samverkan med den skattskyldige medan de senare sker under tvång. Det är därför viktigt att veta hur långt den skattskyldiges uppgiftsskyldighet sträcker sig och när han kan utnyttja sin passivitetsrätt, dvs. rätten att inte behöva föra bevisning mot sig själv. Författaren ger i boken en utförlig beskrivning av regelverket kring taxeringsrevisioner, dessutom behandlas vissa frågor särskilt såsom taxeringsrevision under löpande beskattningsår, tredjemansrevision och tredjemansföreläggande, överraskningsrevision och vilka handlingar som får granskas respektive undantas från granskning, sett både ur myndighetens och den reviderades synvinkel. Vidare förklaras taxeringsrevisionens plats i taxeringsförfarandet och taxeringsprocessen. Viktiga rättssäkerhetskrav som författaren diskuterar i boken är Europakonventionen för mänskliga rättigheter och proportionalitetsprincipen, som innebär att myndigheter inte skall använda mer ingripande åtgärder än nöden kräver. Mats Höglund är jur.dr och verksam som lärare och forskare vid Högskolan Väst. Han har arbetat som skattekonsult vid Ernst & Young och har tidigare givit ut böckerna Anstånd med betalning av skatt och Handelsbolag.
Anstånd med betalning av skatt

Anstånd med betalning av skatt

Mats Höglund

Jure Förlag
2004
nidottu
Taxeringsförfarandet innebär en masshantering av ärenden hos myndigheterna. De beslut som fattas är i regel av mycket stor ekonomisk betydelse för den enskilde och skattetjänstemännen är inte sällan tvungna att hantera ärendena under stor tidspress. Det finns därför en risk för att ärenden inte blir tillräckligt utredda och att felaktiga beslut kan fattas. Vid taxeringstvister kan den skattskyldige ansöka om anstånd med betalning av den påförda skatten om utgången av målet anses vara tveksam (oviss) eller medföra betydande skadeverkningar, 17 kap. 2 § SBL. Anstånd kan medges mot säkerhet då det kan antas att den skattskyldige inte kommer att betala i tid, 17 kap. 3 § SBL. Anståndsfrågan kännetecknas av två motstridiga intressen; den enskildes krav på rättssäkerhet och statens behov att få in sina skatteintäkter. Anståndsreglernas vaga utformning medför en risk för att skattemyndigheter och förvaltningsdomstolar tillämpar anståndsreglerna olika. Om varken lagtext, förarbeten, rättspraxis eller doktrin ger klara besked om anstånd med betalning av skatt minskar naturligtvis förutsebarheten och därmed rättssäkerheten. Bokens centrala tema är att undersöka om gällande anståndsregler är förenliga med rättssäkerheten och att lämna alternativa förslag på anståndsregler som möjliggör en rättssäker tillämpning. Mats Höglund är skattekonsult vid Ernst & Young och verksam som lärare vid Karlstads universitet.