
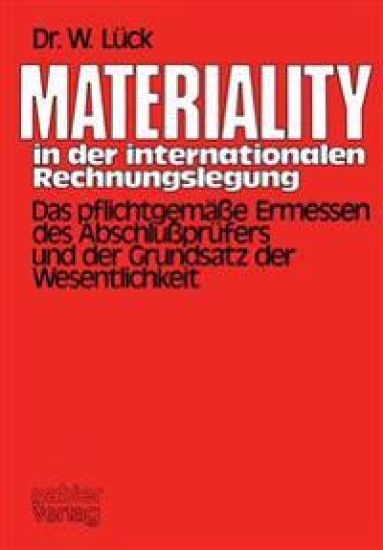
Materiality in der internationalen Rechnungslegung – hinnat ja saatavuus
Das pflichtgemäße Ermessen des Abschlußprüfers und der Grundsatz der Wesentlichkeit
Kirjafiili on kirjojen hintavertailu. Löydä halvin hinta 27 kirjakaupasta. Hintavertailu koskee ISBN-tunnusta 9783409190619 (nidottu).
Kirjan kuvaus
In zahlreichen Landern sind Wissenschaft, Gesetzgebung, Rechtsprechung und berufsstandische Organisationen bemiih, Grundsatze ordnungsmliBiger Rech- nungslegung, Grundsatze ordnungsmaBiger Durchfiihrung von AbschluB- priifungen und… Näytä koko kuvaus Piilota kuvaus
In zahlreichen Landern sind Wissenschaft, Gesetzgebung, Rechtsprechung und berufsstandische Organisationen bemiih, Grundsatze ordnungsmliBiger Rech- nungslegung, Grundsatze ordnungsmaBiger Durchfiihrung von AbschluB- priifungen und Grundsatze ordnungsmliBiger Berichterstattung aufzustellen oder die bereits bestehenden Grundsatze zu verbessern. Dabei hat sich ge- zeigt, daB der Grundsatz der Materiality (Wesentlichkeit) zu den zentralen Problemen der internationalen Diskussion gehert. Einheitlich wird in der Literatur und Praxis verschiedener Lander betont, daB der Grundsatz der Materiality eine entscheidende Grundlage fiir den gesamten ProzeB der Rechnungslegung bildet. Er verlangt einerseits, daB aIle Informationen gegeben werden, die fiir die Entscheidungen der Empfanger von Jahresabschliissen von Bedeutung sein kennen, andererseits, daB alle Informationen auf das Wesentliche begrenzt werden. Wird die Rechnungs- legung als Dokumentations-, Informations- und Entscheidungsinstrument ver- standen, muB sich der Grundsatz der Materiality bei der Ableitung und An- wendung aZZer Grundsatze ordnungsmaBiger Bilanzierung auswirken. Obwohl die Bedeutung des Grundsatzes der Materiality in diesem Sinne anerkannt wird, hat sich weder eine allgemeine Definition noch eine einheit- liche Anwendung des Grundsatzes in der internationalen Theorie und Praxis der Rechnungslegung herausbilden kennen. Die Ursache diirfte darin zu sehen sein, daB fast iibereinstimmend erkliirt wird, die Entscheidung, was wesentlich (material) und was unwesentlich (immaterial) sei, miisse dem "pflichtgemiij3en Ermessen des Abschluj3prilfers" iiberlassen werden. Da sich die internationale Diskussion auch auf die deutsche Rechnungs- legung und Priifungspraxis auswirkt, erscheint es erforderlich, die gesetz- lichen Vorschriften, Richtlinien und Empfehlungen verschiedener Lander im Hinblick auf diese spezielle Fragestellung miteinander zu vergleichen. Die vorliegende Untersuchung bezieht sich iiberwiegend auf angelsachsische Lander und auf den Bereich des deutschen Aktiengesetzes.
Kirjan tiedot
Vertaa kirjan ”Materiality in der internationalen Rechnungslegung” hintoja
Vertaa tuotteen hintaa ja arvioitua kokonaishintaa toimitettuna. Kaikki hinnat koskevat ISBN-tunnusta 9783409190619.
Hintoja ei päivitetty automaattisesti. Voit hakea ajantasaiset hinnat painamalla Hae hinnat.

Booky

Suomalainen

Kansallinen Kirjakauppa

Prisma

Finlandia Kirja

Fantasiapelit

Vinhan kirjakauppa

CDON

Kustantamo S&S
Kennys.ie

Kristillinenkirjakauppa.fi
Sacrum

Adlibris

BookOutlet.fi

Kirja.fi

Rosebud
Tälle kirjalle ei ole tällä hetkellä vahvistettua hintaa. Tarkista tilanne myöhemmin uudelleen.
Hintoja ei ole vielä päivitetty.
Hälytys tallennettu!
Ilmoitamme, kun hinta laskee.
Saat sähköpostin, kun hinta laskee asettamaasi rajaan tai sen alle.
Materiality in der internationalen Rechnungslegung – hintahistoria
Seuraamme kirjan Materiality in der internationalen Rechnungslegung hintakehitystä kirjakaupoissa. Taulukosta näet viime kuukausien alimmat hinnat.
Alin hinta kauppoittain
Kunkin kaupan alin hinta viimeisten 90 päivän aikana.
Hintahistoriaa ei ole vielä kerätty tälle kirjalle.
Hinnat ilman toimituskuluja.