
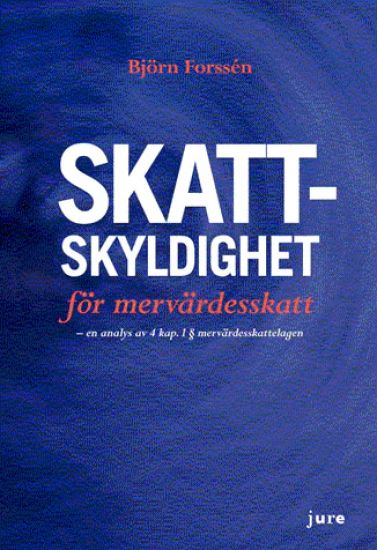
Skattskyldighet för mervärdesskatt - en analys av 4 kap, 1§ mervärdesskattelagen – hinnat ja saatavuus
Kirjafiili on kirjojen hintavertailu. Löydä halvin hinta 27 kirjakaupasta. Hintavertailu koskee ISBN-tunnusta 9789172234635 (nidottu).
Kirjan kuvaus
Företagare eller konsument? Det är den frågeställning som utgör huvudfrågan i denna bok. I första hand behandlas huvudregeln för bestämningen av skattesubjektet enligt mervärdesskattelagen (1994:200). Analysen gäller huruvida den… Näytä koko kuvaus Piilota kuvaus
Företagare eller konsument? Det är den frågeställning som utgör huvudfrågan i denna bok. I första hand behandlas huvudregeln för bestämningen av skattesubjektet enligt mervärdesskattelagen (1994:200). Analysen gäller huruvida den bestämningen är EU-konform. Problemet som föreligger därvidlag är att mervärdesskattelagen och huvudregeln, 4 kap. 1 §, hänvisar för bestämningen av yrkesmässig verksamhet till begreppet näringsverksamhet i inkomstskattelagen (1999:1229). Är det förenligt med innehållet i huvudregeln i mervärdesskattedirektivet (2006/112/EG) för bestämningen av beskattningsbar person, artikel 9.1 första stycket? Inom ramen för denna huvudfråga förekommer två underfrågor angående begreppet verksamhet och angående eventuell påverkan för huvudfrågan från regler om bestämningen av skatteobjektet. Två bifrågor berörs också, vilka sätter huvudfrågan i ett bredare perspektiv, nämligen beträffande begreppet skattskyldighet. Yrkesmässig verksamhet korresponderar med mervärdesskattedirektivets beskattningsbar person, medan skattskyldighet förutsätter att det har konstaterats att skattepliktiga transaktioner företagits. De båda bifrågorna behandlar frågeställningarna huruvida det är EU-konformt att skattskyldighet används i mervärdesskattelagen för bestämningen av uppkomsten av avdragsrätt för ingående moms och för bestämningen av skyldigheten att momsregistrera sig, medan mervärdesskattedirektivet i dessa hänseenden använder beskattningsbar person i huvudregeln för avdragsrättens uppkomst och räckvidd, artikel 168 a), och i artiklarna 213-216 angående registrering i stället för betalningsskyldighet (vilket skulle utgöra motsvarigheten till skattskyldighet). Den senare av de båda bifrågorna undersöks i första hand avseende kontrollproblem orsakade av att det svenska skattesystemet använder det allmänna skatteregistret eller momsregistret för beskattningsbara personer, beroende på om deras transaktioner är beskattningsbara eller inte mervärdesskatterättsligt sett. Författaren är advokat och boken är en akademisk avhandling för erhållande av juris licentiatexamen vid Örebro universitet.
Kirjan tiedot
Vertaa kirjan ”Skattskyldighet för mervärdesskatt - en analys av 4 kap, 1§ mervärdesskattelagen” hintoja
Vertaa tuotteen hintaa ja arvioitua kokonaishintaa toimitettuna. Kaikki hinnat koskevat ISBN-tunnusta 9789172234635.
Hintoja ei päivitetty automaattisesti. Voit hakea ajantasaiset hinnat painamalla Hae hinnat.

Booky

Suomalainen

Kansallinen Kirjakauppa

Prisma

Finlandia Kirja

Fantasiapelit

Vinhan kirjakauppa

CDON

Kustantamo S&S
Kennys.ie

Kristillinenkirjakauppa.fi
Sacrum

Adlibris

BookOutlet.fi

Kirja.fi

Rosebud
Tälle kirjalle ei ole tällä hetkellä vahvistettua hintaa. Tarkista tilanne myöhemmin uudelleen.
Hintoja ei ole vielä päivitetty.
Hälytys tallennettu!
Ilmoitamme, kun hinta laskee.
Saat sähköpostin, kun hinta laskee asettamaasi rajaan tai sen alle.
Skattskyldighet för mervärdesskatt - en analys av 4 kap, 1§ mervärdesskattelagen – hintahistoria
Seuraamme kirjan Skattskyldighet för mervärdesskatt - en analys av 4 kap, 1§ mervärdesskattelagen hintakehitystä kirjakaupoissa. Taulukosta näet viime kuukausien alimmat hinnat.
Alin hinta kauppoittain
Kunkin kaupan alin hinta viimeisten 90 päivän aikana.
Hintahistoriaa ei ole vielä kerätty tälle kirjalle.
Hinnat ilman toimituskuluja.